

-
当前位置:首页 > 分期购物与优惠

-
分期乐看征信么?只办过储蓄卡的人,先弄清这3件事
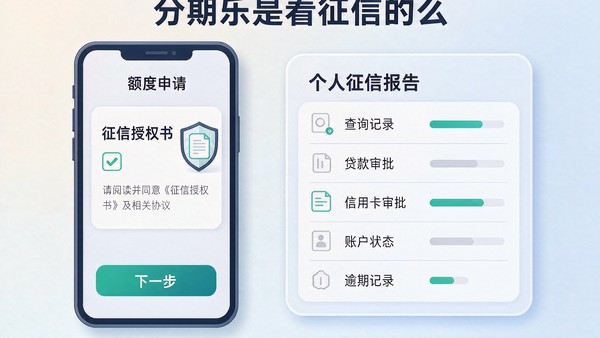
作者:换取平台官网 内容依据:www.huan1234.cn内容摘要:分期乐看征信:申请额度时勾选授权,平台就会发起一次贷款审批查询,之后每笔借款按月报送征信报告。只办过储蓄卡、没碰过信用卡的人最容易忽略这点。下面说清哪些环节查、几百元小额单上不上报告、有逾期还能不能下单,以及怎么先自查再决定。分期乐看征信。申请额度时勾选授权,平台就以贷款审批为由向央行征信系统发起一次查询;之后每一笔借款的金额、期数、还款月份,按月报送进你的征信报告。用分期乐买东西,查和上这两件事都会发生,区别只在什么时候。
刚毕业、手头只有一张储蓄卡的人,碰上的一般是这个情形:想买一部2999元的手机,销售页写着可分12期,点进申请才发现要先过一道征信审核。这一步跳不过去,也换不了别的路径——分期乐的放款方是持牌网络小贷,接央行征信属于硬性要求。
分期乐看征信么?只办过储蓄卡的人,先弄清这3件事
分期乐在哪个环节查征信?
申请额度那一步就查。点开额度申请页、勾选授权、提交身份证和人脸识别后,平台会实时调取征信,几秒返回结果。这一次留下的是「贷款审批」查询记录,也决定你能拿到多少额度。
额度批下来以后,日常下单不再逐笔查。买一件199元的商品分3期,走的是已经批好的额度,页面不会重弹授权书。少数人隔几个月没用、或者主动申请提额,平台会再查一次,这类查询的名义通常是「贷后管理」,次数比首次少得多。
只借几百元的小额单,也要上征信吗?
要上。金额大小不影响是否报送,只影响报告里显示的数字。用分期乐买一件199元的商品分3期,征信报告上照样多出一条小额贷款账户,已用额度、还款月份都照实登记。
报送按月进行,正常还款显示为正常状态,不会标红。真正留痕久的是逾期:欠款结清之后,那条逾期记录还要在报告里待5年。所以几百元的单子能不能按时还,和几万元的借款是一回事,别觉得金额小就无所谓。
征信上有过逾期,还能在分期乐下单吗?
看逾期的样子。近24个月连续3次以上逾期,或者当前还有未结清的逾期,被拒的概率很高;单次、已经结清、金额几百元的轻微逾期,仍然有通过机会,只是初始额度可能压到500元上下。
审核主要看三样:当前有没有逾期、近半年查询次数、已有贷款的月供合计占收入多少。三样里只要有一项明显超标,系统给的结果就是降额或者不给额度,找人工也改不了。想提高通过率,先把名下没结清的小额欠款清掉,再等查询次数淡下去。
短期内查太多次征信,会有什么后果?
会让后面的审批变难。央行征信报告展示近2年的查询记录,机构普遍盯着近1个月超3次、近3个月超6次这条线,认为你正在多处找钱。这些痕迹分期乐看得见,银行和其他平台同样看得见。
对比一下:先在分期乐测额度被拒,再跑去银行申请信用卡,银行那边能看到这次查询;反过来先办卡再回分期乐,痕迹一样在。想少留记录,就挑最可能通过的那一家先试,别一次点开七八个平台的额度页。
想先自查征信,该怎么查?
去央行征信中心官网,或者工行、建行等手机银行里的征信入口,查一份简版报告。每年有2次免费机会,第3次起每次10元。重点看三处:当前逾期、近半年查询次数、已有贷款月供合计。
查完再决定要不要申请,比盲目点十家平台划算。如果报告上查询次数已经很密,隔上两三个月再动,比硬着头皮继续申请更容易拿到额度。
用分期乐买东西,本质上是一次小额借贷,查征信、上征信都是这个动作自带的。把授权书看清楚、把还款日记住、把查询次数管住,做到的这三件事会让征信报告上留下的只是一条正常结清的记录,不至于成为下次申请的阻碍。
- 相关文章
-
-
10-21分期乐延期半个月还?没有半个月这一档,只有延期1期
-
10-20山东分期乐推荐码怎么找?码不分区,新人礼包另有领法
-
10-20分期乐没下款查征信么?查询记录和借款记录差在哪,一次说清
-
10-19分期乐有没有关键优惠?免息券和会员折扣差在哪
-
10-19分期乐开通黑卡提额么?黑卡等级不等于额度,门槛先看清
-
10-17分期乐两万欠一年,总共要还多少?账单是这样滚的
-
10-17分期乐贷款发放机构怎么查?一次说清合同里的资金方
-
10-16分期乐取消订单为什么失败?多是这4种情况
-
- 相关评论
